Smart Be Investments – Cara ajukan KPR merupakan proses pengajuan kredit pemilikan rumah ke bank atau lembaga keuangan untuk membeli properti residensial. Proses ini melibatkan pengecekan kelayakan finansial, penyerahan dokumen lengkap, dan penilaian agunan oleh pihak kreditur. Entity utama yang terlibat adalah KPR itu sendiri serta bank penyalur seperti bank umum atau bank syariah yang diawasi OJK. Pemahaman mendalam tentang persyaratan penghasilan, riwayat kredit, dan nilai properti menjadi kunci agar pengajuan tidak ditolak. Banyak calon debitur berhasil memperoleh fasilitas ini setelah mempersiapkan data secara teliti dan memilih skema yang sesuai kemampuan bayar. Langkah awal yang tepat membantu menghindari penolakan berulang dan mempercepat realisasi kepemilikan rumah.
Table of Contents
Apa Saja Syarat Utama Sebelum Memulai Cara Ajukan KPR?
Syarat utama sebelum memulai cara ajukan KPR mencakup usia minimal 21 tahun atau sudah menikah, penghasilan tetap yang cukup untuk cicilan, serta status pekerjaan yang stabil. Bank biasanya mensyaratkan masa kerja minimal dua tahun bagi karyawan atau usaha berjalan minimal tiga tahun bagi wiraswasta. Riwayat kredit yang bersih di SLIK OJK juga wajib dipenuhi agar skor kredit mendukung persetujuan.
Persiapan dokumen menjadi fondasi keberhasilan. KTP, NPWP, slip gaji atau laporan keuangan, rekening koran tiga bulan terakhir, dan bukti kepemilikan atau surat perjanjian jual beli properti harus lengkap. Untuk properti second, sertifikat hak milik atau hak guna bangunan yang bersih dari sengketa sangat krusial. Bank akan menilai rasio cicilan terhadap penghasilan idealnya di bawah 30 hingga 40 persen.
Kegagalan memenuhi salah satu syarat ini sering menjadi alasan penolakan. Oleh karena itu, hitung dulu kemampuan bayar berdasarkan suku bunga yang berlaku dan tenor yang dipilih, biasanya 5 hingga 20 tahun. Data OJK menunjukkan bahwa pengajuan dengan dokumen tidak lengkap memiliki tingkat penolakan lebih tinggi. Memastikan semua syarat terpenuhi sejak awal membuat proses lebih lancar dan meningkatkan peluang disetujui. Setelah rumah berhasil dimiliki, banyak orang juga mulai mempertimbangkan cara beli saham sebagai alternatif investasi setelah cicilan KPR untuk membangun aset tambahan.
Bagaimana Langkah Praktis Menjalankan Cara Ajukan KPR di Bank?
Langkah praktis menjalankan cara ajukan KPR di bank dimulai dengan riset produk yang sesuai kebutuhan, baik KPR konvensional maupun syariah. Pilih bank yang menawarkan suku bunga kompetitif, biaya administrasi terjangkau, dan proses yang transparan. Setelah menentukan bank, isi formulir pengajuan secara online atau langsung di cabang, lalu serahkan dokumen pendukung.
Bank akan melakukan verifikasi data, termasuk pengecekan SLIK dan penilaian agunan melalui appraisal independen. Tahap selanjutnya adalah wawancara atau survei lokasi properti. Jika disetujui, debitur menandatangani akad kredit dan mengurus akta di notaris. Proses keseluruhan bisa memakan waktu 14 hingga 45 hari kerja tergantung kelengkapan berkas dan antrian bank. Gunakan simulasi kredit resmi bank untuk memproyeksikan cicilan bulanan agar tidak terkejut di kemudian hari. Banyak bank kini menyediakan aplikasi digital yang memudahkan unggah dokumen dan tracking status. Hindari pengajuan ke banyak bank secara bersamaan karena bisa memengaruhi skor kredit. Fokus pada satu atau dua bank yang paling sesuai profil akan lebih efektif. Setelah akad, pastikan asuransi jiwa dan kebakaran sudah aktif sebagai perlindungan.
Dokumen Wajib yang Harus Disiapkan
Dokumen wajib meliputi identitas pribadi, bukti penghasilan, dan dokumen properti. KTP, KK, NPWP, serta surat nikah jika sudah menikah menjadi dasar. Untuk karyawan, slip gaji tiga bulan dan surat keterangan kerja diperlukan. Wiraswasta membutuhkan laporan keuangan dan SIUP atau NIB. Dokumen properti mencakup sertifikat, IMB, dan PBB terakhir. Kelengkapan ini mempercepat proses appraisal.
Proses Appraisal dan Verifikasi Bank
Appraisal dilakukan untuk menilai nilai pasar properti sebagai jaminan. Surveyor bank memeriksa kondisi bangunan, lokasi, dan legalitas. Verifikasi penghasilan memastikan kemampuan bayar. Hasil appraisal memengaruhi plafon kredit yang disetujui, biasanya maksimal 70 hingga 90 persen dari nilai properti tergantung jenis bank dan program.
Mengapa Banyak Pengajuan Gagal dan Bagaimana Menghindarinya?
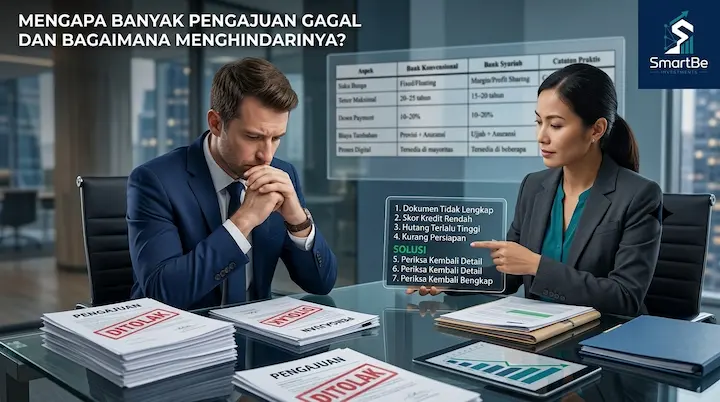
Banyak pengajuan gagal karena riwayat kredit buruk, penghasilan tidak mencukupi, atau dokumen tidak valid. Skor kredit rendah akibat tunggakan pinjaman sebelumnya sering menjadi penyebab utama penolakan. Nilai properti yang terlalu tinggi dibanding kemampuan bayar juga memicu penolakan.
Untuk menghindari kegagalan, perbaiki skor kredit minimal tiga bulan sebelum pengajuan dengan melunasi utang kecil dan menjaga pembayaran tepat waktu. Siapkan down payment yang cukup, idealnya 10 hingga 20 persen, agar plafon kredit lebih realistis. Bandingkan suku bunga fixed dan floating serta biaya provisi, administrasi, dan asuransi. Gunakan tabel perbandingan berikut untuk membantu pemilihan:
| Aspek | Bank Konvensional | Bank Syariah | Catatan Praktis |
|---|---|---|---|
| Suku Bunga | Fixed/Floating | Margin/Profit Sharing | Cek rate terkini |
| Tenor Maksimal | 20–25 tahun | 15–20 tahun | Sesuaikan usia |
| Down Payment | 10–20% | 10–20% | Semakin tinggi semakin mudah |
| Biaya Tambahan | Provisi + Asuransi | Ujrah + Asuransi | Hitung total cost |
| Proses Digital | Tersedia di mayoritas | Tersedia di beberapa | Percepat pengajuan |
Data industri properti menunjukkan bahwa pengajuan dengan down payment di atas 20 persen memiliki tingkat persetujuan lebih tinggi. Selalu baca ketentuan akad secara detail agar tidak terkena penalti pelunasan dipercepat atau perubahan suku bunga mendadak. Konsultasi dengan relationship manager bank sebelum formal submit juga membantu mengidentifikasi potensi masalah lebih dini. Informasi lengkap seputar investasi properti lainnya bisa dilihat di kategori properti untuk informasi investasi properti lainnya.
Tips Memilih Bank dan Produk KPR yang Menguntungkan
Tips memilih bank dan produk KPR yang menguntungkan berfokus pada total cost of ownership, bukan hanya suku bunga rendah di awal. Perhatikan fleksibilitas cicilan, opsi grace period, dan kemudahan refinancing di kemudian hari. Bank dengan jaringan luas dan layanan digital yang matang biasanya memberikan pengalaman lebih baik.
Pertimbangkan program subsidi pemerintah seperti KPR FLPP atau KPR Sejahtera jika memenuhi kriteria penghasilan rendah hingga menengah. Untuk properti di atas harga subsidi, pilih KPR komersial dengan suku bunga kompetitif. Bandingkan juga biaya notaris dan pajak terkait karena bisa menambah beban signifikan. Review pengalaman debitur sebelumnya melalui sumber terpercaya untuk menilai kecepatan pencairan dan kualitas layanan.
Entity bank penyalur KPR yang diawasi OJK memberikan rasa aman karena tunduk pada regulasi ketat terkait perlindungan konsumen. Setelah memilih, siapkan dana cadangan untuk biaya closing yang sering terlewatkan dalam perhitungan awal. Keputusan yang matang di tahap ini menentukan kenyamanan cicilan selama bertahun-tahun ke depan. Sambil mencicil rumah, banyak orang memilih reksadana terbaik untuk membangun dana darurat dan diversifikasi portofolio agar keuangan tetap stabil.
FAQ Seputar Cara Ajukan KPR
Pertanyaan seputar cara ajukan KPR sering muncul dari calon pembeli rumah pertama maupun yang ingin upgrade properti. Banyak yang bingung soal lama proses, kemungkinan penolakan, dan perbedaan skema konvensional versus syariah. Pemahaman lengkap membantu menghindari kesalahan administratif yang merugikan. Informasi akurat dari sumber resmi bank dan OJK menjadi acuan terbaik sebelum memutuskan. Berikut jawaban atas pertanyaan yang paling sering diajukan terkait proses pengajuan kredit pemilikan rumah.
Berapa lama proses cara ajukan KPR sampai dana cair?
Proses cara ajukan KPR hingga dana cair biasanya memakan waktu 14 hingga 45 hari kerja. Waktu tersebut mencakup verifikasi dokumen, appraisal, dan penandatanganan akad. Kelengkapan berkas dan respons cepat dari debitur mempercepat tahapan.
Apakah bisa cara ajukan KPR tanpa slip gaji?
Cara ajukan KPR tanpa slip gaji dimungkinkan bagi wiraswasta atau profesional dengan menyertakan laporan keuangan, rekening koran, dan bukti usaha. Bank akan menilai arus kas secara lebih ketat dibanding karyawan tetap.
Apa yang membuat cara ajukan KPR ditolak bank?
Cara ajukan KPR ditolak bank umumnya karena skor kredit buruk, penghasilan tidak memadai, atau nilai agunan di bawah standar. Dokumen tidak lengkap dan properti bermasalah legalitas juga menjadi faktor penolakan umum.
Bisakah cara ajukan KPR untuk rumah second atau bekas?
Cara ajukan KPR untuk rumah second atau bekas sangat memungkinkan selama sertifikat bersih dan appraisal memenuhi nilai minimal. Bank biasanya membatasi usia bangunan dan mensyaratkan IMB yang masih berlaku.
Apakah ada cara ajukan KPR dengan DP rendah di bawah 10 persen?
Cara ajukan KPR dengan DP rendah di bawah 10 persen tersedia pada program tertentu atau bank khusus, namun suku bunga dan syarat lebih ketat. Sebagian besar bank komersial masih mensyaratkan minimal 10 persen.
Key Takeaways
Cara ajukan KPR berhasil ketika syarat usia, penghasilan, dan dokumen dipenuhi secara lengkap. Pilih bank dan produk yang sesuai profil finansial serta siapkan down payment memadai. Hindari kesalahan umum seperti skor kredit buruk dan dokumen tidak valid. Proses appraisal dan verifikasi menjadi penentu plafon yang disetujui. Manfaatkan simulasi dan perbandingan total biaya sebelum memutuskan.
Memahami setiap tahapan cara ajukan KPR secara menyeluruh membantu mewujudkan kepemilikan rumah dengan lebih tenang dan terencana. Pastikan selalu merujuk pada ketentuan resmi bank dan regulasi terkini agar keputusan finansial tetap aman dan sesuai kemampuan jangka panjang. Untuk panduan lebih luas seputar investasi, kunjungi panduan investasi saham, reksadana, dan crypto di SmartBe Investments.